Studio Baldi
Dottori commmercialisti e Revisori Contabili
Dal 2025 stretta sulle spese detraibili per i redditi sopra i 75.000
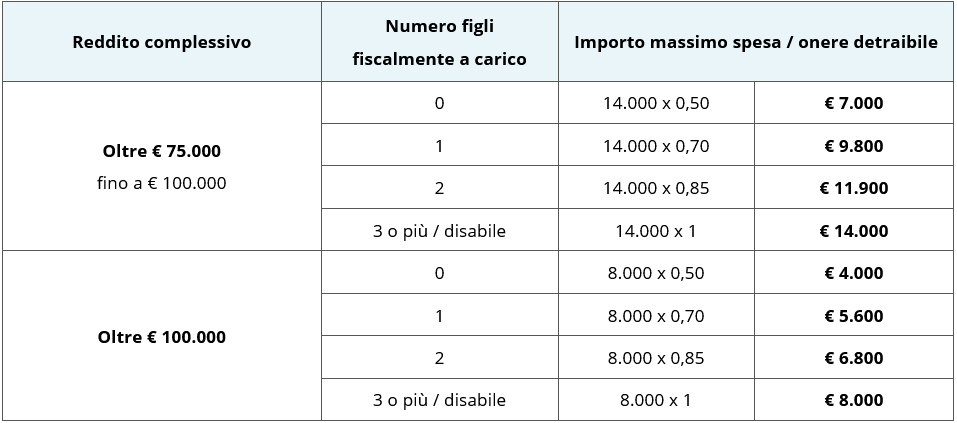
Dal 01/01/2025 i contribuenti con reddito complessivo superiore a € 75.000 potranno detrarre dall’IRPEF lorda oneri e spese per un ammontare complessivo non superiore ad un limite variabile in base all’ammontare del reddito e alla presenza o meno di figli fiscalmente a carico. L’importo massimo detraibile è calcolato in base alle seguenti tabelle:
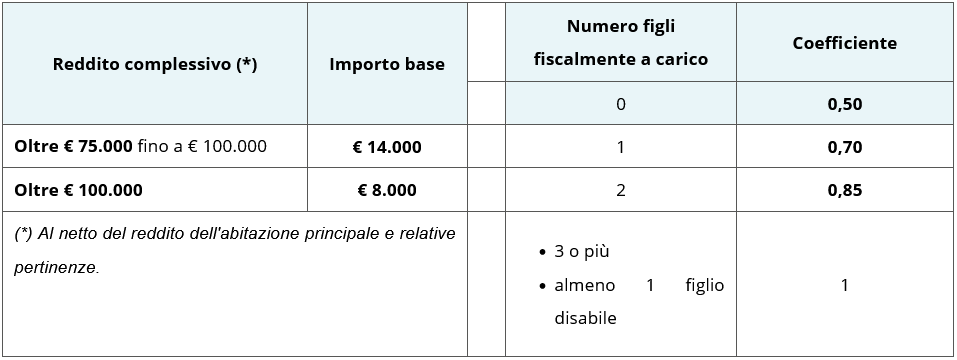
Esempio: un contribuente con un reddito complessivo compreso tra i 75.000 e 100.000 Euro con un figlio a carico potrà dal 2025 detrarre spese, comprese quelle per ristrutturazione edilizia e risparmio energetico, per un importo massimo di 14.000 x 0,70 = 9.800. La parte eccedente sarà quindi indetraibile.
Oltre i 100.000 Euro di reddito complessivo l’ammontare massimo di spese detraibili si ridurrà a 8.000 Euro ma potranno detrarre tale importo massimo solo i contribuenti con almeno tre figli o con almeno un figlio disabile a carico, gli altri contribuenti con lo stesso reddito complessivo potranno detrarre meno in funzione del numero dei loro figli a carico.
Non concorrono all’ammontare massimo di spesa / onere detraibile nel rispetto del nuovo limite in esame:
- le spese sanitarie, detraibili ex art. 15, comma 1, lett. c), TUIR;
- le spese investite in start-up innovative, detraibili ex artt. 29 e 29-bis, DL n. 179/2012;
- le spese investite in PMI innovative, detraibili ex art. 4, commi 9 e 9-ter, DL n. 3/2015;
- gli interessi passivi / oneri accessori / quote di rivalutazione relativi a mutui agrari e mutui ipotecari per l’acquisto / costruzione dell’abitazione principale contratti fino al 31.12.2024;
- i premi di assicurazione aventi ad oggetto il rischio di morte / non autosufficienza ovvero il rischio di eventi calamitosi per un’unità immobiliare ad uso abitativo relativi a contratti stipulati fino al 31.12.2024.
- le rate delle spese per interventi di recupero edilizio di cui all’art. 16-bis, TUIR o altre disposizioni normative, sostenute fino al 31.12.2024.
In base a quanto sopra esposto, coloro che hanno sostenuto spese per il recupero o l’efficientamento energetico del patrimonio edilizio fino al 31/12/2024 continueranno a detrarre secondo le regole antecedenti ma per le spese della stessa natura sostenute dal 01/01/2025 dovranno tener presente la suddetta riduzione del diritto alla detrazione di tali spese.