

La Legge di Bilancio 2025 ha introdotto importanti novità in merito al patto di prova, come regolamentato dalla Legge n. 203 del 13 dicembre 2024 (Collegato Lavoro), in vigore dal 12 gennaio 2025. Di seguito i principali aggiornamenti:
Durata del Periodo di Prova
Regola Generale
Il Legislatore introduce un limite per la durata del periodo di prova che:
- Deve essere minimo di 2 giorni;
- Può essere massimo di 1 giorno ogni 15 giorni di durata del rapporto di lavoro.
Contratti a Tempo Indeterminato
La durata massima del periodo di prova è di 6 mesi, salvo diversa previsione del contratto collettivo di lavoro applicato che può prevedere una durata inferiore.
Contratti a Tempo Determinato
Per i contratti a tempo determinato occorre distinguere se il contratto collettivo applicato disciplina o meno il patto di prova:
- Se disciplinato dal contratto collettivo:
- Fino a 6 mesi: il periodo di prova varia da un minimo di 2 giorni a un massimo di 15 giorni.
- Da 6 mesi a 1 anno: il periodo di prova varia da un minimo di 2 giorni a un massimo di 30 giorni.
- Superiore a 1 anno: si applica il principio di proporzionalità con un limite massimo di 1 giorno ogni 15 giorni di durata del contratto, fino a un massimo di 48 giorni per contratti di durata pari o superiore a 24 mesi, con una durata minima sempre di 2 giorni.
- Se non disciplinato dal contratto collettivo:
- La regola generale prevede una durata minima di 2 giorni e una massima di 1 giorno per ogni 15 giorni di durata del rapporto.
- Esempi:
- Contratti inferiori a 6 mesi: minimo 2 giorni, massimo 12 giorni.
- Contratti di 12 mesi: minimo 2 giorni, massimo 24 giorni.
- Contratti di 24 mesi: minimo 2 giorni, massimo 48 giorni.
Frazioni di Contratto
Nel calcolo del giorno di periodo di prova ogni 15 giorni di rapporto di lavoro non si considerano le frazioni di mese. Ad esempio, per un contratto di 2 mesi e 10 giorni, il periodo di prova, se non regolato diversamente dal contratto collettivo, sarà:
- Minimo 2 giorni;
- Massimo 4 giorni (1 giorno ogni 15 giorni di contratto).
Altre Disposizioni Importanti
- Sospensione del Periodo di Prova: Eventi come malattia, infortunio o congedi obbligatori sospendono il decorso del periodo di prova.
- Rinnovo di Contratti a Termine: Non è consentito un nuovo periodo di prova per il rinnovo di contratti con le stesse mansioni.
- Forma Scritta: Il patto di prova deve essere formalizzato per iscritto, pena la sua nullità.
La Legge di Bilancio 2025 ha introdotto importanti modifiche ai bonus ristrutturazioni. Di seguito, le principali novità:
- Riduzione della Detrazione per le Seconde Case
- La detrazione fiscale per le spese di ristrutturazione delle seconde case scende dal 50% al 36%.
- Il tetto massimo di spesa detraibile è fissato a 96.000 euro per unità immobiliare, consentendo una detrazione massima di 34.560 euro in dieci anni.
- Effetto Moltiplicatore
- Ogni unità immobiliare beneficia di un tetto di spesa separato. Questo significa che, per chi possiede più seconde case, è possibile cumulare i benefici, seppur con una riduzione rispetto al 2024.
- Nuovi Limiti per Redditi Elevati
- Per i contribuenti con redditi superiori a 75.000 euro, è stato introdotto un plafond per le spese detraibili, che potrebbe limitare il recupero effettivo.
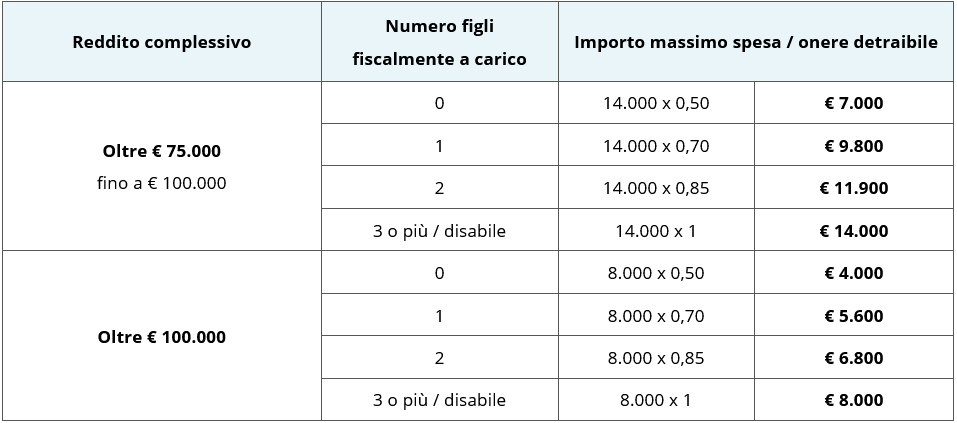
- Ad esempio, chi ha un reddito compreso tra 75.000 e 100.000 euro con due figli a carico avrà un limite di 11.900 euro annuali per tutte le detrazioni ad esclusioni di quelle per le spese sanitarie, per gli interessi sui mutui e poche altre che sono escluse dal computo del suddetto limite.
- Altre Agevolazioni Interessate
- Anche il bonus mobili (tetto di spesa invariato a 5.000 euro per il 2025) risente del limite complessivo delle spese detraibili.
Cosa Significa per Lei?
Le nuove disposizioni attenuano parzialmente l’impatto della riduzione delle percentuali di detrazione, aumentando i tetti di spesa che nelle prime bozze della Legge di Bilancio 2025 dovevano essere ridotti alla metà e che invece sono stati mantenuti al livello degli anni precedenti. Tuttavia, per chi possiede redditi elevati, il recupero fiscale potrebbe essere significativamente influenzato.
Dal 2025 stretta sulle spese detraibili per i redditi sopra i 75.000
Dal 01/01/2025 i contribuenti con reddito complessivo superiore a € 75.000 potranno detrarre dall’IRPEF lorda oneri e spese per un ammontare complessivo non superiore ad un limite variabile in base all’ammontare del reddito e alla presenza o meno di figli fiscalmente a carico. L’importo massimo detraibile è calcolato in base alle seguenti tabelle:
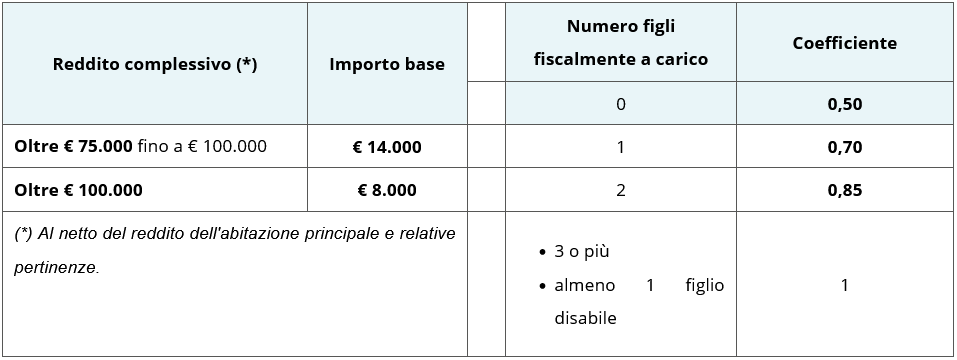
Esempio: un contribuente con un reddito complessivo compreso tra i 75.000 e 100.000 Euro con un figlio a carico potrà dal 2025 detrarre spese, comprese quelle per ristrutturazione edilizia e risparmio energetico, per un importo massimo di 14.000 x 0,70 = 9.800. La parte eccedente sarà quindi indetraibile.
Oltre i 100.000 Euro di reddito complessivo l’ammontare massimo di spese detraibili si ridurrà a 8.000 Euro ma potranno detrarre tale importo massimo solo i contribuenti con almeno tre figli o con almeno un figlio disabile a carico, gli altri contribuenti con lo stesso reddito complessivo potranno detrarre meno in funzione del numero dei loro figli a carico.
Non concorrono all’ammontare massimo di spesa / onere detraibile nel rispetto del nuovo limite in esame:
- le spese sanitarie, detraibili ex art. 15, comma 1, lett. c), TUIR;
- le spese investite in start-up innovative, detraibili ex artt. 29 e 29-bis, DL n. 179/2012;
- le spese investite in PMI innovative, detraibili ex art. 4, commi 9 e 9-ter, DL n. 3/2015;
- gli interessi passivi / oneri accessori / quote di rivalutazione relativi a mutui agrari e mutui ipotecari per l’acquisto / costruzione dell’abitazione principale contratti fino al 31.12.2024;
- i premi di assicurazione aventi ad oggetto il rischio di morte / non autosufficienza ovvero il rischio di eventi calamitosi per un’unità immobiliare ad uso abitativo relativi a contratti stipulati fino al 31.12.2024.
- le rate delle spese per interventi di recupero edilizio di cui all’art. 16-bis, TUIR o altre disposizioni normative, sostenute fino al 31.12.2024.
In base a quanto sopra esposto, coloro che hanno sostenuto spese per il recupero o l’efficientamento energetico del patrimonio edilizio fino al 31/12/2024 continueranno a detrarre secondo le regole antecedenti ma per le spese della stessa natura sostenute dal 01/01/2025 dovranno tener presente la suddetta riduzione del diritto alla detrazione di tali spese.
Soggetti interessati: imprese individuali e società/enti tenuti all’iscrizione al registro imprese
Scadenza: 31/12/2024
Dal 01/01/2025, a seguito di quanto stabilito nella Legge di Bilancio 2024 (L 213/2023, art. 1, commi da 101 a 111) i soggetti tenuti all’iscrizione al registro imprese, hanno l’obbligo di stipulare una polizza a copertura dei danni causati da calamità naturali (sismi, alluvioni, frane, inondazioni, esondazioni) a terreni e fabbricati, impianti e macchinari e attrezzatture industriali e commerciali utilizzate nell’attività d’impresa.
Il mancato adempimento di tale obbligo per il momento non è sanzionato sebbene la norma stabilisce che del suo mancato rispetto si deve tener conto nell’assegnazione di contributi, sovvenzioni o agevolazioni di carattere finanziario a valere su risorse pubbliche, anche con riferimento a quelle previste in occasione di eventi calamitosi e catastrofali.
DAL 2024 LE NOTIFICHE AI CONTRIBUENTI DIVENTANO DIGITALI
Con le nuove norme in materia di accertamento, gli atti arriveranno ai contribuenti via PEC agli indirizzi digitali ai sensi del nuovo art. 60-ter al Dpr 600/1973, che disciplinerà le comunicazioni al domicilio digitale.
Ai sensi del nuovo art. 60-ter del Dpr 600/1973, gli atti, i provvedimenti, gli avvisi e le comunicazioni da parte dell’Agenzia delle Entrate e dell’Agenzia Entrate Riscossione, compresi quelli che per legge devono essere notificati, potranno essere inviati direttamente dal competente ufficio tramite PEC agli indirizzi risultanti negli elenchi:
- Ipa per le pubbliche amministrazioni;
- Ini-PEC per imprese e professionisti;
- Inad per coloro che non sono obbligati ad avere un indirizzo di PEC, come le persone fisiche.
Nel caso in cui l’indirizzo PEC risulti disabilitato, saturo e in ogni caso non sia possibile provvedere alla notifica attraverso la PEC, l’Ufficio effettuerà un secondo tentativo decorsi almeno sette giorni dal primo invio. Se anche tale secondo invio non andrà a buon fine, la notifica potrà avvenire:
- per i soggetti non tenuti all’obbligo dell’indirizzo digitale e chi ha eletto domicilio speciale, l’Ufficio procederà con la tradizionale “notifica cartacea”;
- per i soggetti tenuti all’obbligo di iscrizione in pubblici elenchi dell’indirizzo digitale, la notificazione deve essere eseguita mediante deposito telematico dell’atto nell’area riservata del sito internet della società Info Camere Scpa e pubblicazione, entro il secondo giorno successivo a quello di deposito, del relativo avviso nello stesso sito, per la durata di quindici giorni; l’ufficio inoltre darà notizia al destinatario dell’avvenuta notificazione a mezzo di lettera raccomandata, senza ulteriori adempimenti a proprio carico.
Al fine del decorso dei termini, la notifica si intende perfezionata per il notificante nel momento in cui il gestore del suo sistema di posta elettronica certificata (PEC), gli trasmette la ricevuta di accettazione, con la relativa attestazione temporale che certifica l’avvenuta spedizione del messaggio. Per il destinatario la notifica si intende invece perfezionata alla data di avvenuta consegna contenuta nella ricevuta che il gestore della casella PEC del destinatario trasmette all’ufficio. In altre parole la notifica si ha per effettuata a decorrere dal momento in cui la comunicazione arriva all’indirizzo di posta elettronica certificata del destinatario, indipendente dal fatto che questi la legga.
Quando la notifica tramite PEC risulta impossibile, quindi quando il mittente non riesce ad ottenere la ricevuta di ricezione perché per esempio l’indirizzo PEC del destinatario è saturo o disabilitato, la notifica si intende perfezionata per il destinatario il quindicesimo giorno successivo a quello della pubblicazione dell’avviso nel sito internet della società InfoCamere Scpa. Anche le cartelle di pagamento potranno essere notificate con le medesime modalità.
Finanziaria 2024 – La nuova disciplina IRPEF
Il D.Lgs n. 216/2023 pubblicato sulla G.U. del 30/12/2023 n. 303 introduce, per il solo periodo d’imposta 2024 (salvo proroghe), nuove regole per la tassazione IRPEF.
PRINCIPALI MODIFICHE:
- Nuovi scaglioni e aliquote IRPEF per il 2024
Vengono accorpati i primi due scaglioni, portando il totale numero degli scaglioni da 4 a 3 come sotto indicato:
- fino a 28.000 euro, 23%;
- oltre 28.000 euro e fino a 50.000 euro, 35 %;
- oltre 50.000 euro, 43%.
2. Incremento delle detrazioni per lavoro/pensione per il 2024
Il Decreto prevede l’incremento della detrazione spettante sui redditi da lavoro dipendente di cui articolo 13, comma 1, lettera a) del DPR 917/86, primo periodo, da € 1.880 a € 1.955 per redditi fino a € 15.000.
Rimangono uguali le formule per la quantificazione delle detrazioni.
| REDDITO COMPLESSIVO | DETRAZIONE |
| <= 15.000 | 1.955* |
| >15.000 e <= 28.000 | 1.910+1.190x(28.000-RC)/13.000 |
| >28.000 | 1910x(50.000-RC)/22.000** |
* La detrazione non può essere inferiore a € 690,00 se il rapporto di lavoro è a tempo indeterminato o a € 1.380,00 se il rapporto di lavoro è a tempo determinato.
** La detrazione è aumentata di € 65,00 se il reddito complessivo è superiore a € 25.000,00 ma non a € 35.000,00. Tale maggiorazione si aggiunge alla detrazione effettivamente spettante e non è rapportata ad anno in funzione della durata del rapporto di lavoro.
3. Non sono apportate modifiche alle detrazioni per redditi da pensione.
4. Le detrazioni per carichi famiglia rimangono invariate
5. Le detrazioni per oneri 2024 sono parametrate al reddito per i soggetti con reddito complessivo superiore ai 50.000,00, al netto della deduzione per l’abitazione principale e delle relative pertinenze
Il Decreto prevede infatti che i contribuenti con il suddetto reddito complessivo subiscano una riduzione di € 260,00 dell’importo della detrazione totale spettante per:
- oneri con detrazione al 19%, prevista dal TUIR o da altre disposizioni fiscali, escluse le spese sanitarie di cui all’art. 15, comma 1, lettera c), TUIR che rimangono detraibili secondo le regole ordinarie;
- erogazioni liberali in favore dei partiti politici;
- premi di assicurazione per rischio di eventi calamitosi (art. 119, comma 4, D.L. n. 34/2020).
ATTENZIONE: La riduzione di € 260,00 introdotta dal nuovo decreto va applicata dopo la rimodulazione delle detrazioni di cui all’art. 15, comma 3-bis e seguenti, TUIR, riguardanti i contribuenti con reddito complessivo, al netto della deduzione per abitazione principale e pertinenze, superiore a € 120.000,00.
6. Rimodulazione del trattamento integrativo 2024
Per il periodo d’imposta 2024, il trattamento integrativo è riconosciuto ai titolari di reddito da lavoro dipendente e di alcune tipologie di reddito assimilato, con reddito complessivo non superiore ad € 15.000 a condizione che l’imposta lorda – determinata sui redditi da lavoro dipendente e assimilati ex art. 50, comma 1, lettere a), b), c), c-bis), d), h-bis) e l) TUIR – sia di importo superiore alla detrazione spettante diminuita dell’importo pari a € 75,00 rapportato al periodo di lavoro nell’anno. I suddetti € 75,00 di correzione servono a compensare l’innalzamento della “no tax area” derivante dall’aumento della detrazione da lavoro dipendente per il 2024. Senza tale correttivo si verificherebbe una riduzione dei beneficiari del trattamento integrativo per i redditi più bassi, venendo a mancare il presupposto del contributo che è la presenza di un IRPEF lorda superiore alla detrazione.
Il trattamento integrativo spetta anche se il reddito complessivo è compreso tra € 15.000 e € 28.000, ma a condizione che:
- l’imposta lorda (determinata sui redditi da lavoro dipendente e assimilati ex art. 50, comma 1, lettere a), b), c), c-bis), d), h-bis) e l) TUIR) sia di importo superiore alla detrazione da lavoro spettante;
- l’imposta lorda al netto della detrazione da lavoro spettante sia maggiore di zero anche al netto delle seguenti detrazioni per oneri:
- carichi di famiglia (per figli, coniuge e altri familiari di cui all’art. 12 TUIR);
- le altre detrazioni da lavoro dipendente e assimilato (art. 13, comma 1, TUIR);
- interessi per mutui agrari e immobiliari per acquisto della prima casa limitatamente agli oneri sostenuti in dipendenza di prestiti o mutui contratti fino al 31 dicembre 2021;
- erogazioni liberali in denaro a favore di società e associazioni sportive dilettantistiche;
- per spese mediche;
- per le rate per interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici e da altre disposizioni normative, per spese sostenute fino al 31 dicembre 2021.
In tale caso, per i soggetti con reddito compreso tra i 15.000 e i 28.000, il trattamento integrativo spettante è riconosciuto per un ammontare non superiore a € 1.200 annui, determinato in misura pari alla differenza tra le detrazioni di cui sopra e l’imposta lorda.
N.B:
- ai fini della determinazione degli acconti IRPEF e relative addizionali per il 2024 e 2025 si prende, come imposta del periodo precedente, quella determinata con le regole in vigore fino al 2023.
- Il Decreto prevede all’art. 3 stabilendo nuovi termini in cui Comuni e Regioni potranno adeguare le aliquote delle addizionali comunali e regionali alla nuova formulazione dell’IRPEF 2024.
Rinnovo bonus 600 Euro per artigiani, commercianti e autonomi iscritti alla gestione separata INPS
L’art. 84 del D.L. 34 del 2020, il cosiddetto “Decreto rilancio”, tra le diverse misure prese a sostegno del reddito, rinnova per il mese di aprile, in modo automatico, il bonus di 600 Euro previsto per gli iscritti alla gestione artigiani e commercianti e per i professionisti iscritti alla gestione separata Inps, già beneficiari per il mese di marzo della stessa indennità. Questi soggetti, quindi, non dovranno fare altro che attendere di ricevere il bonifico di 600,00 Euro, sul conto originariamente indicato al momento della prima domanda.
Per i soggetti titolari di partita IVA iscritti alla gestione separata INPS, non titolari di pensione e non iscritti ad altre gestioni contributive, che abbiano riscontrato un calo di reddito di almeno 1/3 nel secondo bimestre 2020, rispetto allo stesso periodo del 2019, presentando apposita autocertificazione all’INPS potranno ottenere un’ulteriore indennità di 1.000,00 Euro per il mese di maggio 2020.
Credito d’imposta per le locazioni di immobili ad uso commerciale
L’art. 28 del “Decreto rilancio” introduce un credito d’imposta pari al 60% del canone mensile versato nei mesi di marzo, aprile e maggio, in relazione ai contratti di locazione commerciali di immobili ad uso non abitativo utilizzati per la propria attività. L’agevolazione scende al 30% in caso di affitto d’azienda.
Soggetti beneficiari: ne possono fruire i soggetti esercenti attività d’impresa, arte o professione, compresi gli enti del terzo settore, con ricavi o compensi non superiori a 5 milioni e che hanno subito un calo di fatturato o dei corrispettivi di almeno il 50% nel mese di riferimento rispetto allo stesso mese del periodo d’imposta precedente.
Modalità di fruizione: il credito d’imposta è utilizzabile in compensazione con modello F24, scontandolo quindi dalle imposte che si andranno a pagare o recuperabile con la presentazione della dichiarazione dei redditi del 2020. Il decreto prevede anche la cessione del credito d’imposta a banche e altri intermediari finanziari, nonché la cessione dello stesso allo stesso locatore. Se i locatori o concedenti sono esercenti attività d’impresa, arte o professione, infatti, il credito d’imposta è utilizzabile anche in compensazione, ai sensi dell’articolo 17 del D.Lgs. n. 241/1997, in misura pari allo sconto praticato sul canone di locazione, a decorrere dal mese successivo alla cessione.
Il credito d’imposta non è cumulabile con il credito d’imposta “Negozi e botteghe” previste dal Decreto “Cura Italia”.
Decreto rilancio, contributi a fondo perduto per imprese e professionisti.
Il D.L. n. 34 del 2020, anche detto “Decreto rilancio” all’art. 24, per i soggetti esercenti attività d’impresa e di lavoro autonomo e di reddito agrario, titolari di partita IVA, con un fatturato inferiore ai 5 milioni di Euro che abbiano subito, nel mese di aprile 2020, un calo del fatturato superiore a 1/3 rispetto allo stesso mese del 2019, prevede un contributo a fondo perduto pari alle seguenti percentuali della diminuzione di ricavi riscontrata:
- 25% per i soggetti con ricavi o compensi non superiori a 100.000 euro nel periodo d’imposta precedente a quello in corso alla data di entrata in vigore del decreto;
- 20% per i soggetti con ricavi o compensi superiori a 100.000 euro e inferiori a 400.000 euro nel periodo d’imposta precedente a quello in corso alla data di entrata in vigore del decreto;
- 15% per i soggetti con ricavi o compensi superiori a 400.000 euro e inferiori a cinque milioni di euro nel periodo d’imposta precedente a quello in corso alla data di entrata in vigore del decreto.
Esempio: un’impresa con un fatturato totale per il 2019 di 300.000,00 Euro che ha fatturato nel mese di aprile 2019 30.000,00 Euro e 10.000 Euro nel mese di aprile 2020, avrà diritto ad un contributo pari ad al 20% di € 20.000, ovvero di 4.000,00 Euro.
Il contributo spetta indipendentemente dall’entità del calo del fatturato, per i soggetti che hanno iniziato l’attività nel 2019.
Modalità di erogazione: bonifica diretto sul conto del richiedente.
Modalità di richiesta: domanda telematica all’Agenzia delle Entrate attraverso un servizio in via di predisposizione.
Fase 2, ecco le nuove regole di spostamento dall’abitazione
Chi si può incontrare.
Sono consentiti gli spostamenti per incontrare esclusivamente i propri congiunti. E’ comunque fortemente raccomandato limitare al massimo gli incontri con persone non conviventi, poiché questo aumenta il rischio di contagio. In ogni caso devono essere rispettati: il divieto di assembramento, il distanziamento interpersonale di almeno un metro e l’obbligo di usare le mascherine per la protezione delle vie respiratorie.
Cosa si intende per congiunti.
Devono considerarsi “congiunti”: i coniugi, i partner conviventi, i partner delle unioni civili, le persone che sono legate da uno stabile legame affettivo, nonché i parenti fino al sesto grado (come, per esempio, i figli dei cugini tra loro) e gli affini fino al quarto grado (come, per esempio, i cugini del coniuge).
Quando si può uscire.
Si può uscire dal proprio domicilio solo per andare al lavoro, per motivi di salute, per compravate necessità, per la visita ai congiunti, o per svolgere attività sportiva o motoria all’aperto. Pertanto non è ammesso passeggiare senza che lo si faccia per una delle suddette necessità. Ad esempio, è giustificato da ragioni di necessità spostarsi per fare la spesa, per acquistare giornali, per andare in farmacia, o comunque per acquistare beni necessari per la vita quotidiana presso gli esercizi che restano aperti. Inoltre, è giustificata ogni uscita dal domicilio per l’attività sportiva o motoria all’aperto. La giustificazione dei suddetti spostamenti deve essere autocertificata con il modulo del Ministero.
La giustificazione del motivo di lavoro può essere comprovata anche esibendo adeguata documentazione fornita dal datore di lavoro (tesserini o simili) idonea a dimostrare la condizione dichiarata. In ogni caso, tutti gli spostamenti sono soggetti al divieto generale di assembramento, e quindi all’obbligo di rispettare la distanza di sicurezza minima di un metro fra le persone.
Soggetto son sintomi.
I soggetti con sintomatologia da infezione respiratoria e febbre (maggiore di 37,5° C) devono rimanere presso il proprio domicilio e limitare al massimo i contatti sociali, contattando il proprio medico curante.
Esercizi presso i quali ci si può recare.
Ci si può recare presso gli esercizi che vendono prodotti rientranti nelle categorie di generi di cui è ammessa la vendita, espressamente previste dal Dpcm 26 aprile 2020, la cui lista è disponibile a questo link (allegato 1 e allegato 2).
Rientro al proprio domicilio per coloro che sono stati bloccati nella fase 1
Il decreto prevede che sia in ogni caso consentito il rientro presso il proprio domicilio, abitazione o residenza, anche se comporta uno spostamento tra regioni diverse.
Spostamento tra Regioni.
Il Dpcm del 26 aprile 2020 consente lo spostamento fra Regioni diverse esclusivamente nei casi in cui ricorrano: comprovate esigenze lavorative o assoluta urgenza o motivi di salute.
Accesso ai parchi, ai giardini pubblici. e ai cimiteri
L’accesso del pubblico ai parchi, alle ville, ai cimiteri e ai giardini pubblici è consentito, ma condizionato però al rigoroso rispetto del divieto di ogni forma di assembramento nonché della distanza di sicurezza interpersonale di un metro. Non possono essere utilizzate le aree attrezzate per il gioco dei bambini. Il sindaco può disporre la temporanea chiusura di specifiche aree in cui non sia possibile assicurare altrimenti il rispetto di quanto previsto. E’ ovviamente possibile accompagnarci i minori.
Attività motoria o sportiva.
Dal 4 maggio l’attività sportiva e motoria all’aperto sarà consentita non più solo in prossimità della propria abitazione. Sarà possibile la presenza di un accompagnatore per i minori o per le persone non completamente autosufficienti. È obbligatorio rispettare la distanza interpersonale di almeno due metri, se si tratta di attività sportiva, e di un metro, se si tratta di semplice attività motoria. In ogni caso sono vietati gli assembramenti. Al fine di svolgere l’attività motoria o sportiva di cui sopra, è consentito anche spostarsi con mezzi pubblici o privati per raggiungere il luogo individuato per svolgere tali attività.
Uso della bicicletta.
Si può usare la bicicletta come mezzo di spostamento e per svolgere attività sportiva senza spostarsi dalla propria Regione.
Spostamenti all’estero.
In merito consultare il sito Ministero degli affari esteri e della cooperazione internazionale.